


Presupuesto 2027 y reforma previsional: lo que ya está en marcha
La reforma previsional ya no es algo que llegará más adelante: ya está pasando. Desde agosto de 2026 el empleador paga más.
El presupuesto 2027 tiene que considerar ese cambio desde el primer mes, en un año de crecimiento moderado.
1. Un año para planificar con cuidado
Los costos laborales son, en un negocio de outsourcing, el componente que más pesa en el resultado. Este año la economía crece a un ritmo moderado y el empleo se ha enfriado.
La desocupación llegó a 9,5 %, el nivel más alto desde 2021. El Banco Central espera que la inversión se recupere en 2027, con grandes proyectos mineros y de energía.
Esto podría abrir nueva demanda de servicios y de personal. Mientras tanto, el petróleo sobre US$100 por barril encarece el transporte y la energía.
Esto también se refleja en los presupuestos de los clientes. Presupuestar con escenarios prudentes es, por lo tanto, la forma más segura de llegar al próximo año.
Dentro de este escenario, los costos previsionales son un componente que no conviene postergar en contratos de outsourcing y provisión de personal.
Desde agosto de 2026, la reforma de pensiones aumenta lo que el empleador aporta por cada trabajador. Ese aumento se refleja en cada liquidación y en cada contrato.
2. Desde el origen de la reforma previsional
La Ley N.º 21.735, publicada el 26 de marzo de 2025, creó un aporte nuevo que pagan los empleadores.
Corresponde a un 7 % de la remuneración imponible de cada trabajador. Se suma al 1,5 % que hoy ya se paga para el seguro de invalidez y sobrevivencia.
Cuando esté completo, el empleador pagará en total un 8,5 %. La ley lo introduce de forma gradual.
Parte en 1 % en agosto de 2025 y sube cada año durante nueve años, pudiendo llegar a once.
3. Qué cambia y cuándo
Para 2027, el tramo que importa es el de agosto de 2026, cuando el aporte adicional pasa de 1 % a 3,5 %.
El siguiente escalón, de 4,25 %, llega en agosto de 2027. Este es el calendario legal:
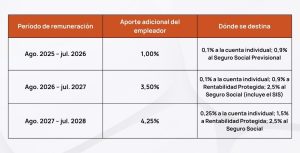
No todo este aumento es un nuevo aporte. Una parte del tramo de 2,5 % corresponde al seguro de invalidez y sobrevivencia que el empleador ya viene pagando.
Por eso, lo que se declara en Previred y lo que realmente cuesta a la empresa no es lo mismo. La Asociación de AFP ha recalcado además que este aporte no descuenta nada adicional al trabajador.
4. Cómo armar el presupuesto 2027
- Usar todas las remuneraciones imponibles. Calcular sobre lo que efectivamente se paga, incluyendo bonos, horas extra y gratificaciones, y no solo sobre el sueldo base.
- Separar lo que se declara de lo que cuesta. Descontando lo que ya se paga hoy por el seguro de invalidez, el costo neto es menor que el porcentaje declarado.
- Mirar el cambio de agosto. De enero a julio se aplica el 3,5 % y desde agosto el 4,25 %. No conviene presupuestar todo el año con una sola tasa.
Ejemplo: por cada $1.000.000 de remuneración imponible, el aporte adicional pasa de $10.000 (1 %) a $35.000 (3,5 %) desde agosto de 2026.
Desde agosto de 2027, pasa a $42.500 (4,25 %), antes de descontar la parte que ya se paga por el SIS.
5. Qué significa para los negocios
Más allá del cálculo, el cambio previsional y el escenario económico obligan a pensar en cuatro frentes estratégicos:
- Márgenes y contratos. En servicios de personal y outsourcing, el mayor costo laboral presiona los márgenes. Esto ocurre si los contratos vigentes no tienen cláusulas de reajuste por cambios legales. Es lo más urgente de revisar.
- Demanda y empleo. Con desocupación en 9,5 %, el mercado laboral tiene más oferta. Sin embargo, la inversión proyectada para 2027 puede generar demanda de personal en minería, energía y construcción. Conviene anticipar esa demanda antes de que se convierta en presión salarial.
- Competitividad. Un costo laboral más alto exige mejorar productividad, automatizar procesos y precisar la oferta de servicios. Esto, frente a clientes que buscan contener sus propios costos.
- Operación y cumplimiento. Liquidaciones, parametrización de Previred y comunicación con los trabajadores deben actualizarse. Un error de configuración genera contingencia previsional y multas.
El presupuesto 2027 debe construirse sobre una economía de crecimiento bajo y costos laborales al alza. Calcular la nómina real, separar lo declarado de lo que cuesta y revisar los contratos con clientes son los pasos necesarios. Evitan que el mayor costo llegue sorpresivamente a los resultados.
-
 12 oct. 2026
Temporada alta: ¿tu dotación está preparada para responder?
Anticipa los refuerzos de tu equipo para la temporada alta con cinco claves: cobertura, perfiles, plazos, inducción y coordinación.Leer más -
 13 sep. 2026
Ley de Protección de Datos Personales: claves para las empresas
Chile cuenta con una nueva Ley de Protección de Datos Personales, la Ley N° 21.719, publicada el 13 de diciembre de 2024.Leer más -
 13 sep. 2026
Franquicia Tributaria SENCE: una oportunidad para planificar la capacitación
Revisar los recursos disponibles mediante la Franquicia Tributaria SENCE es una excelente oportunidad para identificar necesidades de capacitación y definir qué iniciativas todavía pueden desarrollarse durante el 2026Leer más -
 07 ago. 2026
Costos ocultos de la rotación laboral: cuánto le cuesta realmente a tu empresa
La rotación laboral genera costos que muchas empresas no ven. Descubre cómo medir su verdadero impacto y prevenir futuras salidas.Leer más